Recentemente ocorreu o comité de investimento do Banco Best, onde foram analisados os acontecimentos económicos mais recentes e definida a visão sobre as diferentes classes de ativos de investimento.

Receber atualizações

Ligeiramente Positivo

Neutro

Ligeiramente Negativo
Mantemos uma posição neutra. As yields de curto prazo continuam a oferecer níveis de rendimento atrativos e a incerteza de mercado reforça o papel da liquidez enquanto fonte de flexibilidade nas carteiras.
Mantemos uma visão ligeiramente positiva, dado o contributo dos ativos alternativos para a diversificação das carteiras, particularmente relevante num contexto de maior incerteza geopolítica, elevadas necessidades de financiamento e maior dispersão entre os ativos tradicionais.
Mantemos uma postura ligeiramente negativa na dívida soberana europeia e norteamericana, refletindo a persistência da inflação, as elevadas necessidades de financiamento e o risco de subida adicional das yields de longo prazo. No crédito mantemos uma posição neutra: as yields permanecem atrativas e os fundamentais empresariais sólidos, mas os atuais níveis de spreads reforçam a importância da seletividade.
Mantemos uma posição neutra. O crescimento dos resultados empresariais continua a suportar os mercados, mas as valorizações elevadas em alguns segmentos e uma maior concentração dos ganhos deixam menor margem para desilusões. Neste contexto, privilegiamos a diversificação geográfica e setorial e uma maior seletividade.
Economia Global: A economia mundial mantém uma
trajetória de crescimento, apoiada pelo investimento em
inteligência artificial e defesa, pela expansão do
comércio internacional e por condições financeiras ainda
favoráveis. Contudo, o crescimento apresenta
desequilíbrios entre regiões e setores, num contexto
marcado por elevados níveis de endividamento e riscos
geopolíticos.
EUA:A atividade económica continua resiliente,
beneficiando do investimento em tecnologia e
inteligência artificial. No entanto, a inflação
permanece acima do objetivo, o mercado de trabalho
evidencia algum abrandamento e as elevadas necessidades
de financiamento público limitam a margem de atuação da
FED.
Zona Euro: O crescimento permanece mais moderado,
refletindo uma maior exposição ao aumento dos preços da
energia e uma menor dinâmica industrial. A inflação
continua acima do objetivo do Banco Central Europeu,
embora a moderação salarial e a fragilidade da confiança
económica possam conter novas subidas das taxas
diretoras.
Principais Riscos:A persistência da inflação, os
elevados níveis de dívida pública e empresarial e as
tensões geopolíticas continuam a condicionar as
perspetivas. Estes fatores poderão manter as taxas de
juro elevadas durante mais tempo e aumentar a
volatilidade nos mercados financeiros.
Os mercados financeiros continuam sustentados pela
resiliência da economia e pelo crescimento dos
resultados empresariais. Contudo, os investidores
tornaramse mais exigentes e sensíveis a surpresas
negativas. O desempenho dos mercados apresenta, por
isso, uma maior diferenciação entre regiões, setores e
empresas.
Ações: Os resultados empresariais permanecem
favoráveis, mas a aceleração dos lucros está cada vez
mais concentrada em alguns setores, nomeadamente
tecnologia e energia. Nos Estados Unidos, o investimento
em inteligência artificial continua a apoiar o mercado,
embora as valorizações elevadas reduzam a margem para
desilusões. Na Europa, as valorizações são mais
atrativas, mas o crescimento económico mais fraco
justifica uma abordagem equilibrada.
Obrigações: As yields elevadas voltaram a
proporcionar níveis de rendimento atrativos numa ampla
variedade de segmentos obrigacionistas. Contudo, a
inflação persistente e as elevadas necessidades de
financiamento de governos e empresas mantêm o risco de
novas subidas das yields de longo prazo. Neste contexto,
privilegiamos a geração de rendimento, a diversificação
e a seleção criteriosa dos riscos, evitando uma
exposição excessiva a maturidades longas.
Subida das Yields das Obrigações impactam nas Ações não tecnológicas
Para que não perca de vista o que de mais importante se passou neste mês, destacamos de forma sucinta os principais acontecimentos que marcaram a economia global e os mercados financeiros.

Fed: subiu a taxa diretora em 0,25% (para 3,75% - 4% - 1º aumento desde julho de 2023). Justificou a subida pela inflação elevada, sendo necessária esta medida para fazê-la regressar à meta dos 2%.
Cimeira EUA-China: o anúncio do prolongamento da trégua comercial por mais dois meses foi o único resultado com alguma substância desta cimeira.
“FROGS” (French Oversized Government and Social Security): a dívida francesa faz regressar os receios de uma nova crise soberana do euro.
Forças Antagónicas
Setembro foi pautado pela subida dos juros
(e.g. EUA e França) e escalar dos riscos
geopolíticos por um lado; e pela perspetiva
de forte crescimento dos resultados
corporativos e manutenção da resiliência da
atividade por outro. A indefinição
mantém-se, o que recomenda estar
diversificado.
Ao nível da economia global, o mês foi marcado pelos seguintes fatores e acontecimentos:
EUA: o PIB do 2º trimestre cresceu 2,2% QoQ anualizado. Em Setembro, o PMI industrial (57 pts) e dos serviços (58,7), atingiram máximos de 4 anos. Confiança Consumidor da Univ. de Michigan recuou para 47,8. O IPC de agosto ficou nos 3,4% YoY.
ZONA EURO: em setembro o PMI industrial manteve-se nos 52,7, mas o dos serviços subiu para 53 (PMI compósito em máximo de 41 meses). IPC de agosto nos 3,2% YoY (vs. 2,9% em julho – a core recuou de 2,5% para 2,4%). O PIB 2º trimestre cresceu 0,6% QoQ (ritmo mais elevado em 4 anos).
CHINA: o PMI compósito de setembro subiu de 49,5 para 50,7 pontos. Em agosto, a produção industrial cresceu 5,2% YoY, as vendas a retalho 0,4%YoY e o IPC ficou nos 0.8% YoY.
O acompanhamento da evolução dos mercados financeiros, a par da diversificação de investimentos, é um pilar base para a construção de uma carteira de investimentos adequada. Saiba resumidamente o que marcou os diferentes mercados este mês.
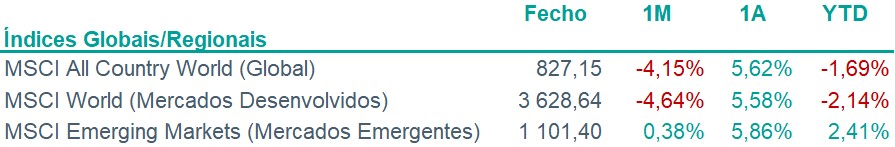
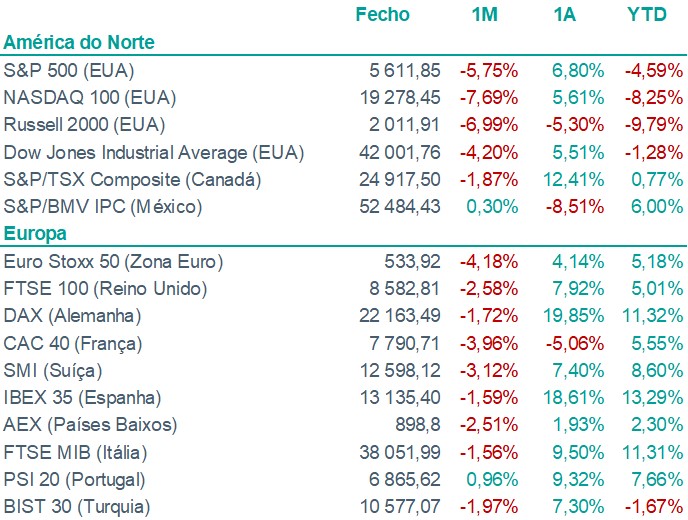
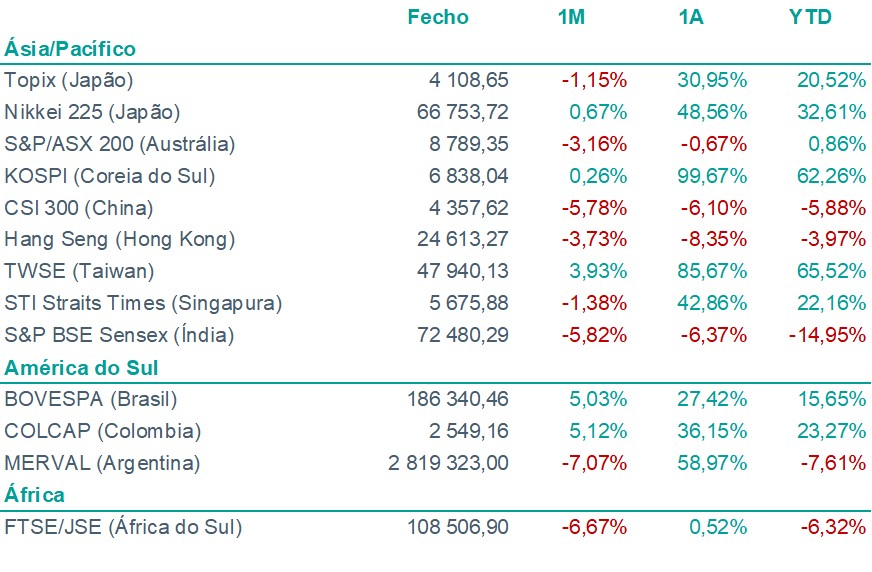
AÇÕES: setembro fica marcado por nova rotação para o setor tecnológico, com destaque para as hyperscalers dos EUA, face ao entusiasmo com as perspetivas dos seus resultados. Mesmo assim o S&P 500 fechou o mês ligeiramente no vermelho (com apenas os 2 setores tecnológicos a fecharem o mês com valorizações). A subida dos juros e do custo da energia impactou de forma severa nas small caps dos EUA (-5% MoM) e nas ações europeias (-4% na bolsa alemã e francesa). Destaque positivo para o Brasil, a reagir ao corte dos juros de referência e às boas perspetivas de um novo governo de direita pós eleições presidenciais.
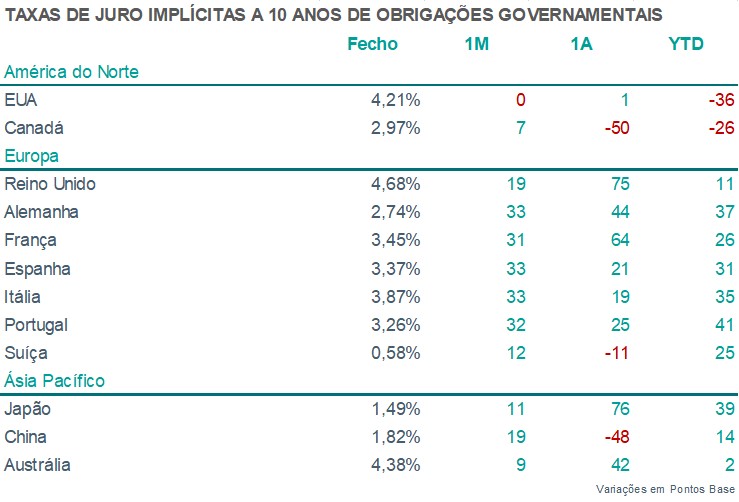
OBRIGAÇÕES: mês com sell off de obrigações com os investidores a reagirem às pressões inflacionistas globais, às revisões da política monetária dos bancos centrais (e.g. Fed subiu os juros) e aos receios da sustentabilidade da dívida (e.g. EUA e França). Este cenário fez com que os investidores exigissem os prémios de risco mais elevados em duas décadas para a dívida soberana (com as yields a atingirem máximos de várias décadas).
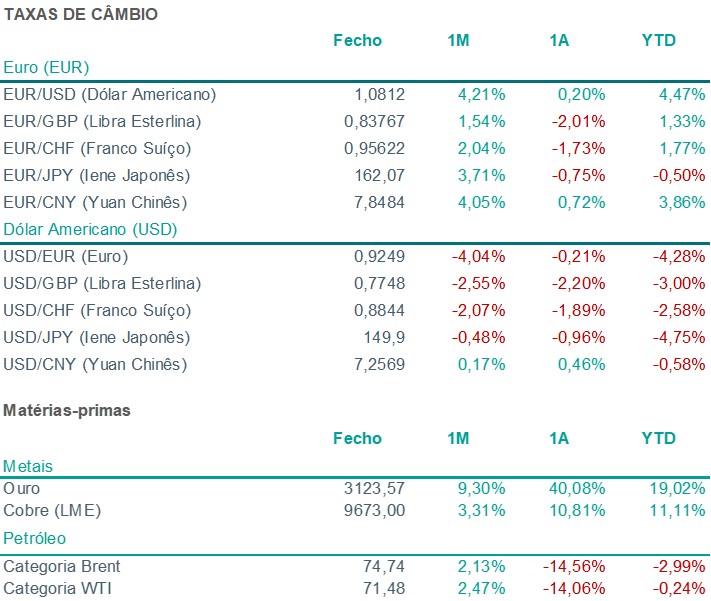
CÂMBIOS: forte valorização do dólar (USDEUR +2,45% MoM), justificado pela subida dos juros pela Fed, maior resiliência da economia dos EUA em relação à Europa e pela manutenção de um elevado risco geopolítico (com impactos no custo da energia).
MATÉRIAS-PRIMAS: clima de risco geopolítico elevado, tanto no Médio Oriente como na Ucrânua/Rússia, teve impactos na subida expressiva do petróleo e dos seus derivados. No entanto, o ouro fechou o mês com forte desvalorização reagindo à valorização do dólar e à perspetiva de novas subidas de juros por parte da Fed.

Pergunte à sua assistente digital que está sempre disponível para o ajudar no seu dia a dia.